


Toshl Finance - budget manager
0,00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 3.5.22
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 1 000 000+
- შემქმნელი
- Toshl Inc.
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
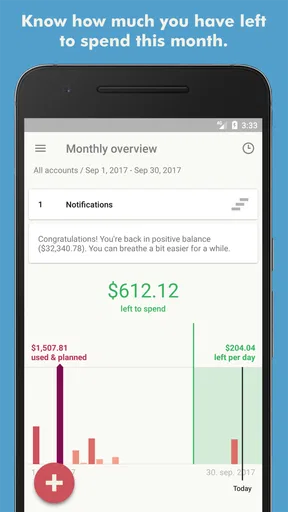
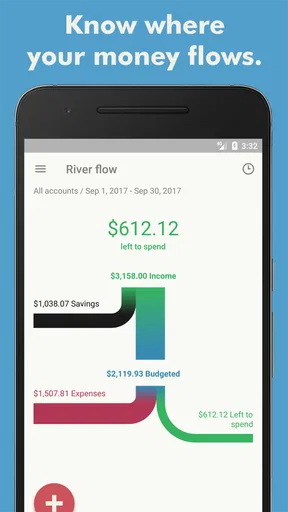
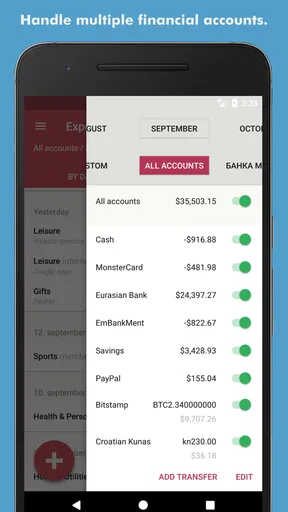
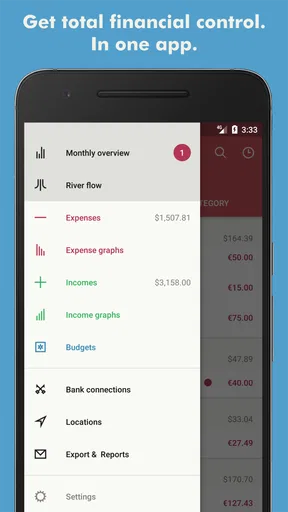
 ანალიზის ავტორი: AppCompare
ბიუჯეტის აპის არჩევისას ჩემთვის მთავარი კითხვა ისაა, შევძლებ თუ არა მას ყოველდღიურად გამოყენებას ისე, რომ ხარჯების აღრიცხვა დამატებით ტვირთად არ მექცეს. Toshl Finance ფინანსური მენეჯერია, რომელსაც Toshl Inc. ავითარებს; მისი დანიშნულება შემოსავლების, ხარჯების, გადასახადებისა და ბიუჯეტის ერთ სივრცეში მოწესრიგებაა. ამ ტიპის აპი განსაკუთრებით გამოსადეგია მაშინ, როცა თვის ბოლოს მხოლოდ საბანკო ნაშთის ნახვა აღარ გაკმაყოფილებთ და გინდათ გაიგოთ, რა ჩვევები ქმნის თქვენს ხარჯებს.
ჩემი აზრით, ასეთი ინსტრუმენტი ყველაზე მეტად იმ ადამიანს გამოადგება, ვისაც სურს ყოველდღიურ შესყიდვებსა და უფრო დიდ მიზნებს შორის კავშირი დაინახოს. მაგალითად, თუ ხშირად გაქვთ განცდა, რომ მცირე შენაძენები შეუმჩნევლად გიგროვდებათ, კატეგორიებად აღრიცხვა დაგეხმარებათ, ეს შთაბეჭდილება კონკრეტულ სურათად აქციოთ. ამის სანაცვლოდ კი საჭიროა გარკვეული თანმიმდევრულობა: თუ ჩანაწერებს დიდხანს გადადებთ, მოგვიანებით მათი გახსენება რთულდება და ბიუჯეტიც ნაკლებად სანდო ხდება.
რას უნდა ელოდოთ ფინანსური მენეჯერისგან
აპის შეფასებისას მხოლოდ ლამაზი ეკრანი არ კმარა. მნიშვნელოვანია, რამდენად მარტივია ოპერაციების დაყოფა, შეგიძლიათ თუ არა სხვადასხვა მიზნისთვის ცალკე ბიუჯეტის დაგეგმვა და რამდენად რეალისტურია ყოველდღიური გამოყენების პროცესი. ფინანსური კონტროლი ჩემთვის ნიშნავს არა ყველა შენაძენის გამო თავის დადანაშაულებას, არამედ იმის დანახვას, სად შეიძლება თანხის გადანაწილება ისე, რომ აუცილებელი ხარჯები და სასურველი საქმიანობაც ბალანსში დარჩეს.
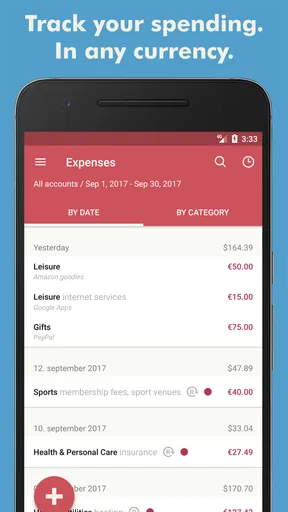
ამ მხრივ Toshl Finance-ის ძლიერი მხარეა კატეგორიებზე დაფუძნებული მიდგომა. თუ საკვებს, ტრანსპორტსა და გართობას ცალ-ცალკე აკვირდებით, თვის ბოლოს უფრო ადვილად არჩევთ ერთჯერად გადახრას განმეორებადი ჩვევისგან. პრაქტიკული ხრიკია კატეგორიების თავიდანვე გონივრულად შერჩევა: ზედმეტად ბევრი წვრილი განყოფილება აღრიცხვას დამღლელს ხდის, ხოლო ძალიან ზოგადი კატეგორიები ვერ გიჩვენებთ, კონკრეტულად სად იკარგება მოქნილი ხარჯების ნაწილი.
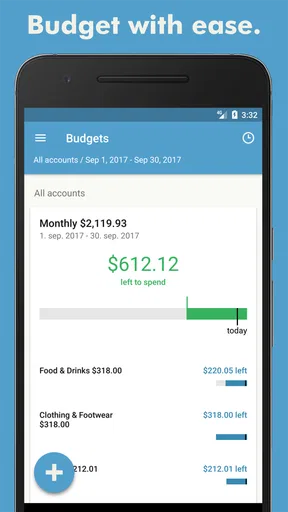
ბიუჯეტის დაგეგმვისას სასარგებლოა ჯერ აუცილებელი გადასახადებისა და რეგულარული საჭიროებების გათვალისწინება, შემდეგ კი დარჩენილი თანხის განაწილება სხვა კატეგორიებზე. ასე ბიუჯეტი სურვილების სია კი არა, თვის რეალური სურათის სამუშაო გეგმა ხდება. თუ ერთი კატეგორიის ზღვარს ხშირად სცდებით, ეს ყოველთვის დისციპლინის ნაკლებობას არ ნიშნავს: შესაძლოა, საწყისი თანხა არარეალისტური იყოს ან ხარჯი სხვა კატეგორიაში უნდა მოხვდეს.
ყოველდღიურობაში როგორ მუშაობს ეს მიდგომა
წარმოიდგინეთ, რომ კვირის განმავლობაში რამდენიმე მცირე საყიდელს აკეთებთ, საზოგადოებრივი ტრანსპორტით სარგებლობთ და მეგობრებთან ერთად სადილობთ. ცალკე აღებული თითოეული გადახდა დიდი არ ჩანს, მაგრამ კვირის ბოლოს საკვებისა და გართობის ხარჯები შეიძლება იმაზე მეტი აღმოჩნდეს, ვიდრე ელოდით. თუ ოპერაციებს შესაბამის კატეგორიებში დროულად შეიტანთ, შემდეგი კვირისთვის უკვე გაქვთ საფუძველი გადაწყვიტოთ, სად გსურთ ცვლილება და სად არა.
მე ასეთ სიტუაციაში აპს უფრო დაკვირვების საშუალებად გამოვიყენებდი, ვიდრე მკაცრ შემზღუდველად. მაგალითად, თუ კვების კატეგორიაში თანხა სწრაფად იკლებს, ჯერ გადავხედავდი, რა ტიპის შესყიდვებმა შექმნა ეს შედეგი: ყოველდღიურმა პროდუქტებმა, გარეთ ჭამამ თუ ერთჯერადმა დიდმა შენაძენმა. ეს განსხვავება მნიშვნელოვანია, რადგან გამოსავალიც განსხვავებულია. კატეგორიების ჩანაწერები მხოლოდ მაშინ გეხმარებათ გადაწყვეტილებაში, როცა მათ მიზეზის გასარკვევად იყენებთ და არა მხოლოდ ჯამური რიცხვის სანახავად.
არჩევამდე წაკითხვა ღირს

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
გადასახადების აღრიცხვაც ცალკე ყურადღებას იმსახურებს. თუ რეგულარული გადახდები სხვა ყოველდღიურ ხარჯებთან ერთად გერევათ, მათი გამიჯვნა აადვილებს იმის გაგებას, რომელი თანხა უკვე ვალდებულებას ეკუთვნის და რომელი შეგიძლიათ მოქნილად დახარჯოთ. ამგვარი დაყოფა განსაკუთრებით გამოსადეგია თვის დასაწყისში: ჯერ აუცილებელი გადასახადები გაითვალისწინეთ, შემდეგ კი დანარჩენისთვის განსაზღვრეთ უფრო რეალისტური ფარგლები.
სად შეიძლება Toshl Finance-მა მოგიგოთ
ჩემი შეფასებით, აპი კარგი კანდიდატია მათთვის, ვისაც სურს ერთდროულად რამდენიმე კატეგორიის ბიუჯეტის მართვა და საკუთარი ხარჯვის ჩვევების დანახვა. ეს უფრო მოქნილი მიდგომაა, ვიდრე ყველა ფულის ერთ საერთო ზღვარში მოქცევა: შეგიძლიათ გაიგოთ, რომელი მიმართულება საჭიროებს ყურადღებას, ისე რომ დანარჩენი ხარჯები მთლიანად არ აურიოთ ერთმანეთში. ფინანსების აღრიცხვის დაწყებისთვისაც ეს გასაგები გზაა, რადგან მომხმარებელს შეუძლია მცირე ნაბიჯებით შეეჩვიოს ოპერაციების დახარისხებას.
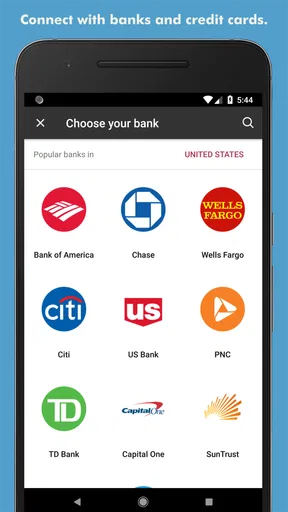
აპში შესაძლებელია საბანკო ანგარიშების დაკავშირებაც, რათა ტრანზაქციები ავტომატურად აისახოს. ეს მოსახერხებელია მათთვის, ვისაც ხელით შეყვანა ავიწყდება ან ბევრი ოპერაციის აღრიცხვა უწევს. თუმცა ავტომატური ასახვა არ აუქმებს გადახედვის საჭიროებას: კატეგორიები მაინც უნდა შეამოწმოთ და, საჭიროების შემთხვევაში, ჩანაწერი სწორად დაალაგოთ. ჩემი რჩევაა, პერიოდულად გადაავლოთ თვალი ახალ ოპერაციებს, სანამ მათი დეტალები ჯერ კიდევ გახსოვთ. ასე ნაკლები დრო დაგეხარჯებათ გაურკვეველი ხარჯების მოგვიანებით ამოცნობაზე.
პერსონალიზაციისა და შეტყობინებების შესაძლებლობები შეიძლება სასარგებლო იყოს მათთვის, ვისაც ვიზუალური მოწესრიგება და შეხსენებები ეხმარება. მიზნის დასახვაც აზრს იძენს მაშინ, როცა მას კონკრეტულ გეგმას უკავშირებთ: განსაზღვრავთ, რისთვის ზოგავთ და როგორ აისახება ეს თვის ბიუჯეტზე. მიზნის არსებობა თავისთავად დანაზოგს არ ქმნის, ამიტომ უკეთესია, მას რეალისტური პერიოდული ნაბიჯები დაუმატოთ და პროგრესი რეგულარულად შეამოწმოთ.
სად არის საჭირო სიფრთხილე
მთავარი შესაძლო დაბრკოლება მონაცემების ხარისხია. ხელით აღრიცხვისას გამოტოვებული ოპერაციები სურათს ამახინჯებს, ხოლო ავტომატურად ასახული ჩანაწერებიც შესაძლოა გადახედვას საჭიროებდეს. ამიტომ აპი საუკეთესოდ მუშაობს მაშინ, როცა მას პერიოდულად უბრუნდებით. თუ გსურთ ყველაფერი ერთხელ და სამუდამოდ დააყენოთ და შემდეგ საერთოდ აღარ შეეხოთ, ბიუჯეტის შედეგები შეიძლება თქვენს რეალურ ხარჯვას ჩამორჩეს.
კიდევ ერთი მნიშვნელოვანი კომპრომისი ისაა, რომ კატეგორიების ზედმეტად დეტალურად დაყოფა სწრაფად მოსაბეზრებელი ხდება. დასაწყისში მხოლოდ იმ განყოფილებებით დაიწყეთ, რომლებზეც გადაწყვეტილების მიღება ნამდვილად შეგიძლიათ. მაგალითად, თუ „საკვები“ და „გარეთ კვება“ ცალ-ცალკე გეხმარებათ დანახვაში, სად შეგიძლიათ ხარჯის შეცვლა, მათი გაყოფა გამართლებულია. თუ ასეთი სხვაობა არაფერს ცვლის თქვენს ქცევაში, ორი კატეგორიის შენარჩუნება მხოლოდ დამატებითი სამუშაო იქნება.
ასევე გაითვალისწინეთ, რომ საბანკო ანგარიშების დაკავშირება და ოპერაციების ავტომატური ასახვა კომფორტისთვის არის, მაგრამ ბიუჯეტის სიზუსტე მაინც თქვენს ჩართულობაზეა დამოკიდებული. მომხმარებელმა თავად უნდა გადაწყვიტოს, როგორ დააჯგუფოს ხარჯები და როგორ განმარტოს შედეგები. ვისაც ფინანსურ ჩანაწერებზე მაქსიმალური ხელით კონტროლი ურჩევნია, შეიძლება უფრო მარტივი, მხოლოდ ცხრილზე ან ჩანაწერებზე დაფუძნებული მეთოდი მოერგოს. ხოლო მათთვის, ვისაც აღრიცხვის პროცესის გამარტივება სურს, ანგარიშის კავშირის შესაძლებლობა შეიძლება მნიშვნელოვანი უპირატესობა იყოს.
ალტერნატივებთან შედარება და გადასვლის ფასი
ჩვეულებრივი ალტერნატივა არის საბანკო აპში ტრანზაქციების ნახვა. ასეთი გზა სწრაფია ნაშთის შესამოწმებლად და უკვე შესრულებული გადახდების გასახსენებლად, მაგრამ ცალკე ბიუჯეტის დაგეგმვისა და სხვადასხვა მიზნის მიხედვით ხარჯების გარჩევისთვის ნაკლებად მოსახერხებელი შეიძლება იყოს. Toshl Finance-ის კატეგორიებზე ორიენტირებული მიდგომა მაშინ ჯობია, როცა თქვენი კითხვა მხოლოდ „რამდენი დამრჩა?“ კი არა, „რა მიმართულებით იხარჯება თანხა?“ არის.
ცხრილი კი მეტ თავისუფლებას იძლევა: შეგიძლიათ საკუთარი წესები და სյունակები შექმნათ. სამაგიეროდ, მისი მოვლა და ოპერაციების მოწესრიგება მთლიანად თქვენზეა. თუ ცხრილებთან მუშაობა გსიამოვნებთ და ზუსტად იცით, რა ანალიზი გჭირდებათ, ეს შეიძლება უფრო შესაფერისი არჩევანი იყოს. თუ გსურთ ბიუჯეტი და ყოველდღიური ჩანაწერები ერთ აპში გქონდეთ და კატეგორიები მზა სამუშაო ჩარჩოდ გამოიყენოთ, Toshl-ის ფორმატი უფრო პრაქტიკული შეიძლება აღმოჩნდეს. არჩევანი აქ ფუნქციების რაოდენობაზე კი არა, იმაზეა დამოკიდებული, რომელი პროცესი შეგინარჩუნებთ ჩვევას.
გადასვლისას ყველაზე მეტი ყურადღება ძველი ჩანაწერების თანმიმდევრულობას უნდა დაუთმოთ. თუ სხვა სისტემიდან გადმოდიხართ, პირველივე დღიდან გადაწყვიტეთ, როგორ დააჯგუფებთ ხშირად განმეორებად ხარჯებს და სად შეიტანთ რეგულარულ გადასახადებს. ძველი ჩანაწერების სრულად გადატანაზე ფიქრმა დაწყება არ უნდა შეგაფერხოთ: შეგიძლიათ ახალი პერიოდი სუფთად დაიწყოთ და წარსულ მონაცემებს მხოლოდ მაშინ დაუბრუნდეთ, თუ მათ შედარებისთვის რეალურად გამოიყენებთ. მთავარია, კატეგორიების მნიშვნელობა თვეში რამდენჯერმე არ შეცვალოთ, რადგან მაშინ შედეგების ერთმანეთთან შედარება რთულდება.
აპი უფასოა, თუმცა მასში შესყიდვებიც არის და თითოეული შეთავაზების ღირებულება შვიდიდან ას ორმოცდაცხრამეტ ლარამდე მერყეობს. ამიტომ დაწყებამდე ღირს იმის გარკვევა, გყოფნით თუ არა უფასო გამოყენება თქვენი ჩვევისთვის და ნამდვილად გჭირდებათ თუ არა დამატებითი შესყიდვა. ასაკობრივი შეფასება სამ წლიდანაა, ხოლო Android-ის მინიმალური მოთხოვნა მეხუთე ვერსიაა. ეს დეტალები არჩევისას პრაქტიკულია, მაგრამ საბოლოო გადაწყვეტილება მაინც იმაზე უნდა ააგოთ, რამდენად მოსახერხებელია თქვენთვის ჩანაწერების ყოველდღიური მოვლა.
ვისთვის არის კარგი არჩევანი
აპი განსაკუთრებით მოუხდება ადამიანს, რომელსაც შემოსავალი და ხარჯები რამდენიმე მიმართულებით აქვს გასანაწილებელი, სურს პერიოდული გადასახადების გათვალისწინება და მზადაა ჩანაწერებს რეგულარულად გადახედოს. ასევე გამოსადეგია მათთვის, ვინც დანაზოგის მიზანს კონკრეტულ ყოველდღიურ ჩვევებს უკავშირებს და არა მხოლოდ თვის ბოლოს დარჩენილ თანხას. თუ პირველად იწყებთ ბიუჯეტის შედგენას, შეგიძლიათ მცირე რაოდენობის კატეგორიით დაიწყოთ და გამოცდილების მიხედვით დაამატოთ მხოლოდ ის, რაც რეალურად გეხმარებათ.
სხვა მეთოდი შეიძლება სჯობდეს, თუ თქვენი მთავარი საჭიროება მხოლოდ ანგარიშის ნაშთის სწრაფად ნახვაა, ან თუ დეტალური კატეგორიზაცია გაღიზიანებთ და ჩანაწერების გაკეთებას მალე წყვეტთ. ასეთ შემთხვევაში მარტივი საბანკო მიმოხილვა ან პირადი ცხრილი შესაძლოა ნაკლებ ძალისხმევას მოითხოვდეს. ასევე, თუ ავტომატურ ასახვას ელით და ჩანაწერების სისწორის შემოწმება არ გინდათ, უნდა გახსოვდეთ, რომ ფინანსური მენეჯერი თქვენს ნაცვლად ყველა გადაწყვეტილებას ვერ მიიღებს: მონაცემების გააზრება და ბიუჯეტის კორექტირება კვლავ თქვენი საქმეა.
Google Play-ზე აპს მილიონზე მეტი ინსტალაცია აქვს, თუმცა საშუალო შეფასება ნულია. ამ შეფასებას მარტო არჩევანის საფუძვლად არ მივიჩნევდი: უფრო მნიშვნელოვანია, შეესაბამება თუ არა მისი კატეგორიებზე დაფუძნებული მუშაობა თქვენს ყოველდღიურობას. Toshl Finance-ის მიმდინარე ვერსია 3.5.22-ია, ხოლო გამოშვების თარიღია 2022 წლის 12 სექტემბერი. პრაქტიკაში ჩემი გადაწყვეტილების კრიტერიუმი მაინც მარტივი იქნებოდა: დავიწყებდი მცირე, მართვადი ბიუჯეტით და დავაკვირდებოდი, მეხმარება თუ არა ეს პროცესი რეალური არჩევანის გაკეთებაში.
თუ აპს გამოცდით, პირველივე დღეს ნუ შექმნით უამრავ კატეგორიას და ნუ ეცდებით მთელი ფინანსური ისტორიის იდეალურად დალაგებას. დაიწყეთ მიმდინარე შემოსავლით, აუცილებელი გადასახადებითა და რამდენიმე ყველაზე მნიშვნელოვანი ხარჯის მიმართულებით. შემდეგ შეამოწმეთ, რომელი ჩანაწერები გეხმარებათ გადაწყვეტილებაში და რომელი მხოლოდ დამატებით სამუშაოს ქმნის. ეს მიდგომა უფრო სანდო სურათს მოგცემთ, ვიდრე რთული ბიუჯეტი, რომელსაც რამდენიმე დღეში აღარ განაახლებთ.
თუ თქვენც ჩემსავით ცდილობთ თქვენი ფინანსები უკეთესად მართოთ, მაშინ Toshl Finance აპლიკაცია შეიძლება იყოს ის, რაც გჭირდებათ. ეს ბიუჯეტის მენეჯერი საშუალებას გაძლევთ ადვილად გააკონტროლოთ თქვენი შემოსავლები და ხარჯები, რაც ნამდვილად სარგებლიანია იმ შემთხვევაში, თუ გსურთ მეტი ცოდნა მიიღოთ თქვენი ფინანსების შესახებ.
ინტუიციური დიზაინი და მარტივი გამოყენება
პირველი, რაც Toshl Finance-ზე შემიძლია ვთქვა, ეს არის მისი ინტუიციური დიზაინი. აპლიკაცია მარტივად გამოსაყენებელია, რაც ნიშნავს, რომ ის შესაფერისია როგორც დამწყები, ასევე გამოცდილი მომხმარებლებისთვის. მთავარ ეკრანზე ყველა საჭირო ფუნქცია ხელმისაწვდომია, რაც ნამდვილად მეხმარება დროის დაზოგვაში.
როდესაც პირველად გავხსენი აპლიკაცია, მისი ინტერფეისი ყოველგვარი სირთულის გარეშე დამხვდა. პირველივე წუთიდან შემეძლო დავიწყო შემოსავლებისა და ხარჯების კატეგორიზაცია. ეს ფუნქცია საშუალებას გაძლევთ მარტივად განსაზღვროთ, სად მიდის თქვენი ფული და როგორ უნდა განაწილდეს ბიუჯეტი.
მრავალფუნქციური ფუნქციები
განსაკუთრებით მომწონს ის, რომ აპლიკაცია გთავაზობთ მრავალ ფუნქციას. მაგალითად, შეგიძლიათ შექმნათ მრავალჯერადი ბიუჯეტები სხვადასხვა კატეგორიისთვის, როგორიცაა კვება, ტრანსპორტი და გართობა. ეს საშუალებას გაძლევთ ზუსტად იცოდეთ, რამდენი ფული გაქვთ ყოველ სფეროში.
შემიძლია აღვნიშნო, რომ აპლიკაცია ასევე გაძლევთ საშუალებას ავტომატურად დააკავშიროთ თქვენი საბანკო ანგარიშები, რაც ნიშნავს, რომ თქვენი ტრანზაქციები ავტომატურად აისახება აპლიკაციაში. ეს ფუნქცია ნამდვილად მეხმარება, რადგან არ მჭირდება ხელით ჩავწერო ყოველი ტრანზაქცია.
პერსონალიზაციის შესაძლებლობები
აპლიკაცია გთავაზობთ პერსონალიზაციის მრავალ შესაძლებლობასაც. შეგიძლიათ აირჩიოთ სხვადასხვანაირი ფერები და თემები, რაც აპლიკაციას უფრო პერსონალურ და კომფორტულს ხდის. ასევე, შესაძლებელია შეტყობინებების დაყენება, რაც მეხმარება არ დავივიწყო ჩემი ფინანსური მიზნები.
მომწონს, რომ აპლიკაცია გაძლევთ საშუალებას დააყენოთ ფინანსური მიზნები და თვალყური ადევნოთ მათ შესრულებას. თუ გსურთ დაზოგოთ გარკვეული თანხა, აპლიკაცია გთავაზობთ ინსტრუმენტებს, რომლებიც დაგეხმარებათ ამ მიზნის მიღწევაში.
დასკვნა
საბოლოოდ, Toshl Finance აპლიკაცია ნამდვილად სარგებლიანია მათთვის, ვინც ცდილობს უკეთესად მართოს თავისი ფინანსები. მისი მარტივი გამოყენება, ინტუიციური ინტერფეისი და მრავალფუნქციური შესაძლებლობები ნამდვილად გამორჩეული ხდის მას. თუ თქვენც ცდილობთ თქვენი ბიუჯეტის მართვა უფრო ეფექტურად და სიზუსტით, ეს აპლიკაცია ნამდვილად ღირს გამოცდაზე.
პლუსები
- ინტუიციური და მარტივი ინტერფეისი.
- მრავალვალუტური მხარდაჭერა.
- საერთაშორისო ბიუჯეტის მართვა.
- ინტეგრაცია ბანკებთან.
- ავტო-დახარჯვის კატეგორიზაცია.
მინუსები
- უფასო ვერსიას აქვს შეზღუდვები.
- ზოგჯერ სინქრონიზაცია ნელია.
- არ აქვს ყველა ბანკის მხარდაჭერა.
- მობილური ინტერნეტი საჭიროა.
- ბურღული მონაცემების ნაკლებობა.
ხშირად დასმული კითხვები: Toshl Finance - budget manager
რა ფუნქციებია ხელმისაწვდომი Toshl Finance-ში?
Toshl Finance გთავაზობთ მრავალფეროვან ფუნქციებს, როგორიცაა ბიუჯეტის მართვა, ხარჯების ტრეკინგი და ფინანსური ანგარიშების შექმნა. აპლიკაცია ასევე ინტეგრირებულია საბანკო ანგარიშებთან, რაც საშუალებას გაძლევთ ავტომატურად განაახლოთ თქვენი ფინანსური ინფორმაცია.
როგორ ხდება მონაცემების უსაფრთხოება Toshl Finance-ში?
Toshl Finance უზრუნველყოფს მონაცემების დაცვას დაშიფვრის მეშვეობით. თქვენი ფინანსური ინფორმაცია ინახება სერვერებზე, რომლებიც დაცულია მაღალი უსაფრთხოების სტანდარტებით, რაც უზრუნველყოფს თქვენი პირადი მონაცემების კონფიდენციალურობას.
არის თუ არა აპლიკაცია უფასო?
Toshl Finance უფასოა, თუმცა, აქვს პრემიუმ ვერსია, რომელიც გთავაზობთ დამატებით ფუნქციებს, როგორიცაა მრავალჯერადი ვალუტის მხარდაჭერა და საბანკო ინტეგრაცია. პრემიუმ ვერსია ხელმისაწვდომია სააბონენტო გადასახადის საფუძველზე.
შეგიძლია გამოიყენოთ Toshl Finance ოფლაინ რეჟიმში?
დიახ, შეგიძლიათ გამოიყენოთ Toshl Finance ოფლაინ რეჟიმში. აპლიკაცია საშუალებას გაძლევთ დაამატოთ და მართოთ ხარჯები ინტერნეტ კავშირის გარეშე. მონაცემები ავტომატურად სინქრონიზირდება, როდესაც აპლიკაცია კვლავ ონლაინ რეჟიმში ჩართავთ.
როგორ ხდება საბანკო ანგარიშების ინტეგრაცია აპლიკაციაში?
Toshl Finance გაძლევთ შესაძლებლობას საბანკო ანგარიშების ინტეგრაციისთვის. უბრალოდ, მიჰყევით ინსტრუქციებს აპლიკაციაში, რათა დააკავშიროთ თქვენი საბანკო ანგარიში და ავტომატურად მიიღოთ განახლებები თქვენი ფინანსური მდგომარეობის შესახებ.


